

訪問介護やケアマネジャー等お探しの方

紹介
平日9:00~18:00 受付
2022.11.01
銀行に認知症ってことが分かると口座凍結されるってほんと?認知症を持つ親の預金口座が凍結されてしまった時の引き出す方法について徹底解説。
認知症が疑われる人は、それがわかった時点で、本人保護の観点から口座が凍結されてしまいます。現在は昔ほど厳しくなく、身内だったら生活費など必要最低限の費用は下せるようにはなりました。 この記事では、認知症と財産保護の対策について、一緒に考えていきましょう。
そもそも口座凍結は一般的に
➀債務整理の手続きを行った場合
②口座を不正に使用した場合
③口座の名義人が死去した場合
④口座の名義人が認知症であると認められた場合
の4パターンあり、ここでは④について取り上げていきます。
将来、介護を受ける時の
費用として貯金をしてきたのに、いざ必要になるタイミングで認知症になり、そのことが金融機関に判明して口座が凍結してしまうと原則本人であろうと、家族であろうと出し入れすることは出来なくなります。
それは認知症が疑われる口座名義人が、振り込め詐欺などの犯罪に巻き込まれ、財産を失うのを防ぐという目的のためです。
このようなケースが後を絶たないためか、昨年2021年2月18日に全国銀行協会が、認知症高齢者に関する金融取引についての声明を発表しました。
成年後見制度を活用することを推奨するとしながらも、医療費や介護費など生活上必要な経費に関しては、複数の行員との面談など、厳しい要件をクリアした方のみ限定的に金融取引が認められています。
凍結を解除するには、家庭裁判所に成年後見制度の申し立てを行い、成年後見人を立てるしか手段がありません。
基本的に成年後見人は判断能力が既に低下されている方を保護する制度ですが、判断能力が低下する前に、いつか低下した時のためにあらかじめ成年後見人を事前に選定し、家庭裁判所に申し立てをしておくことも出来ます。
これを任意後見制度といいます。
次に成年後見制度について説明していきましょう。
成年後見制度とは,認知症
,知的障がい,精神障がいなどによって、判断能力が十分ではない方の財産や身上を、家庭裁判所から選任された、成年後見人が、本人の代わりに保護するための制度です。成年後見制度は,対象者の判断能力によって、後見、補佐、補助と保護出来る範囲が変わってきます。判断能力が高ければ高いほど、保護出来る範囲は小さくなります。
また成年後見制度を申請するには、判断能力が低下していることを証明する診断書も必要となります。
信頼が出来る人に、いざという時のために、後見人になって頂くのをお願いしておくのも一つの手段かもしれません。
任意後見制度を利用するには、あらかじめ自分の後見人になってくれる任意後見人さんと、任意後見契約を締結して公正証書を作成しておく必要があります。その後、公正証書を作成した公証人から法務局へ後見登記を行います。
一連の手続きは、非常に高度で専門的な知識を必要とします。法律のプロに依頼しながら進めて行く方が良いでしょう。
任意後見制度の実際の運用方法ですが、依頼する方の判断能力が低下した際、お住まいの地域を管轄とする家庭裁判所に任意後見監督人(任意後見をお願いされた人の仕事をチェックする人)の選定の申し立てを行います。そして任意後見監督人が選定されて、はじめて任意後見受任者(任意後見人をお願いされた人)は任意後見人として職務を行うことになります。
ちなみに任意後見人は任意後見人契約で決められた項目に限定した部分のみでしか、代理権を行使することが出来ません。任意後見人でお願いしたいことや、して欲しくないことは事前に決めて置くことが可能です。
また任意後見制度は、依頼する内容を選べる等、自由度が高いのは利点ですが、逆を言えば、契約外のことが一切代理ですることが出来ず、法定後見人に付与されている取消権や同意権が認められていません。判断能力の低下から、詐欺まがいの高額なものを買ってしまっても、本人の代わりに取消権を行使出来ないのがデメリットとも言えます。しかし商品の購入の取消に関してはクーリングオフ制度も活用できます。また、騙されるリスクが高い、任意後見制度では対応しきれないような状況であれば、法定後見制度に切り替えることも可能です。
しかし成年後見制度は、裁判所も含めて、色々な人に監視されているような気がするし、手続きが煩わしいことに抵抗感を感じている方も多いのではないでしょうか?
そういった方に家族信託という制度をご紹介したいと思います。
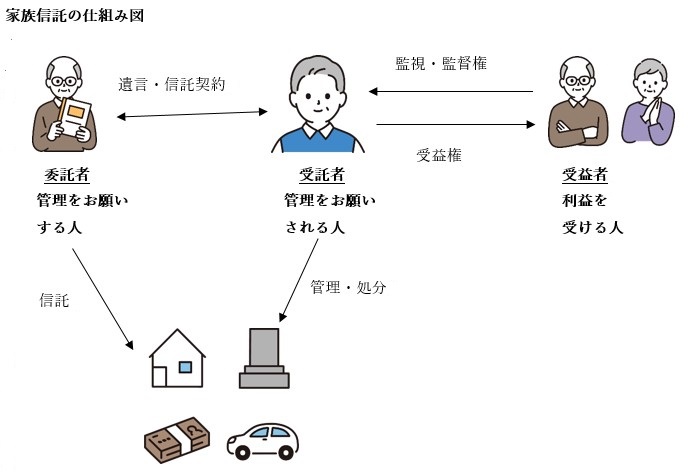
家族信託とは、資産を持つ方が、特定の目的(自分の老後の生活、介護等に必要な資金の管理等)に従って、保有する預貯金等の資産を信頼できる家族に託し、その管理や処分等を任せる制度です。
家族信託であれば、家庭裁判所は関与しません。
しかし家族信託を開始するには、公正証書作成や、信託登記など高度な専門知識を求められるため、こちらも初期の段階で専門家に介入してもらうことをおすすめします。
成年後見制度と家族信託の出来ることの違いについて比較検討していきましょう
また家族信託の注意点としては、委託者(管理をお願いする人)が契約について正常に判断出来る状態でなければいけないという決まりがあります。判断力が低下してしまった後では制度を使えないわけです。
成年後見制度では、本人の代わりに本人の口座から後見人がお金の出し入れを出来ましたが、家族信託では、本人の代理で直接取引をするわけではなく、受託者(管理をお願いされる人)が銀行に信託口口座を作り、その口座に委託者(管理をお願いする人)の口座からお金を移すことが出来るようになります。そして介護や医療でお金が必要になった時は、受託者が信託口口座からお金を引き出すという形をとります。
信託口口座を開設するにあたり、口座の名義人である受託者には、取引帳簿の作成義務があるため、私的な流用など悪用することはできないようになっております。それでも信託することに不安がある場合は信託監督人を設けることも出来ます。信託監督人は受託者が適切に信託事務を行っているか監督していきます。ちなみに信託監督人は親族だけでなく、弁護士、司法書士、行政書士などの専門家に依頼することも可能です。
成年後見制度と家族信託制度の費用について説明していきましょう。
まず制度利用導入時の比較ですが、どちらも法律のプロに
お願いすることを前提として
➀成年後見制度の場合は約10万円~15万円
(法定・任意ともに)
②家族信託の場合は約50万円~100万円
だいたい相場としてこれくらいが、報酬としてかかります。
次に毎月定期的に支払う報酬についてですが
➀任意後見人は、後見人と後見監督人に合わせて
毎月5万~7万程お支払い続ける必要があります。
②家族信託は、基本的に毎月の費用はかかりませんが
監督人を法律のプロにお願いする場合は月に数万円かかることもあります。
口座凍結の対処法として、根本的な解決にはなりませんが、成年後見制度や家族信託に移行する期間の限定的な手段として、銀行に
代理人カードを発行してもらう手法があります。
代理人カードとは銀行の一つの口座で複数のキャッシュカードを持つことが出来るという銀行のサービスです。
代理人カードが作れるのは、本人と生計を同一にするご親族もしくは2親等までで、口座の名義人が、銀行の窓口へ行き手続きをする必要があります。
代理人カードの申し込みも、名義人の判断力が問題なく備わっているかというのがポイントになります。
また、代理人カードの権限の範囲はあくまでもお金の出し入れに限定されます。
例えば定期預金の解約等は出来ません。
認知症の方の金銭面での取引は、成年後見制度もしくは家族信託を活用することが大原則です。
制度に移行するまでの移行期間へのつなぎとして活用していくようにしましょう。
➀銀行口座が凍結されるシチュエーションとして、口座の名義人が認知症であることが認められた場合も含まれる。
②認知症の方の口座が凍結される理由としては、振り込め詐欺などの犯罪に巻き込まれて財産を失うことを目的としている。
③口座が凍結されてしまったら、本人であれ、家族であれ、一切取引が出来なくなる。凍結解除の唯一の方法は、成年後見制度で法定後見人についてもらうことのみ。最近は、行員との面談などの厳しい要件をクリアした人のみ、生活上必要最低限の費用の取引が出来る場合もある。
④万が一、自分の判断能力が低下してしまった時に、口座が凍結されずに、対処出来る方法として、任意後見制度と家族信託という方法がある。(逆に言えば、判断能力が低下してしまった後だと制度の適用外となる)
⑤任意後見制度とは、いつか判断能力が低下してしまった時のために、事前に成年後見人を選定しておき、家庭裁判所に申し立てを行う制度。判断能力が低下したタイミングで家庭裁判所に申し立てを行い、監督人を選定してもらい開始される。
⑥家族信託とは、資産を持つ方が、特定の目的(自分の老後の生活、介護等に必要な資金の管理等)に従って、保有する預貯金等の資産を信頼できる家族に託し、その管理や処分等を任せる制度のこと。
⑦成年後見制度と家族信託において費用の面は、導入部においては家族信託が費用が多くかかるが、継続して利用していく中では最終的には成年後見制度の方が金額が上回る。
⑧銀行のサービスで代理人カードというサービスもあるが、あくまでも成年後見制度や家族信託に移行するまでのつなぎとして活用したほうが賢明である。
執筆者 吉本達志
人気記事ランキング
1
2
3
4
5
新着記事
相談方法
メール、LINEでのご相談は、24時間受け付けています。
電話でのご相談は、平日の9:00~18:00の時間帯で受け付けています。
Copyright (C) CARE TWENTYONE CORPORATION. All Rights Reserved.


